Anticiper les tensions de trésorerie
Une PME de 45 salariés connaît des décalages réguliers entre encaissements clients, rémunérations et dépenses fournisseurs. Découvrez comment une solution adaptée pourrait répondre à cette situation.
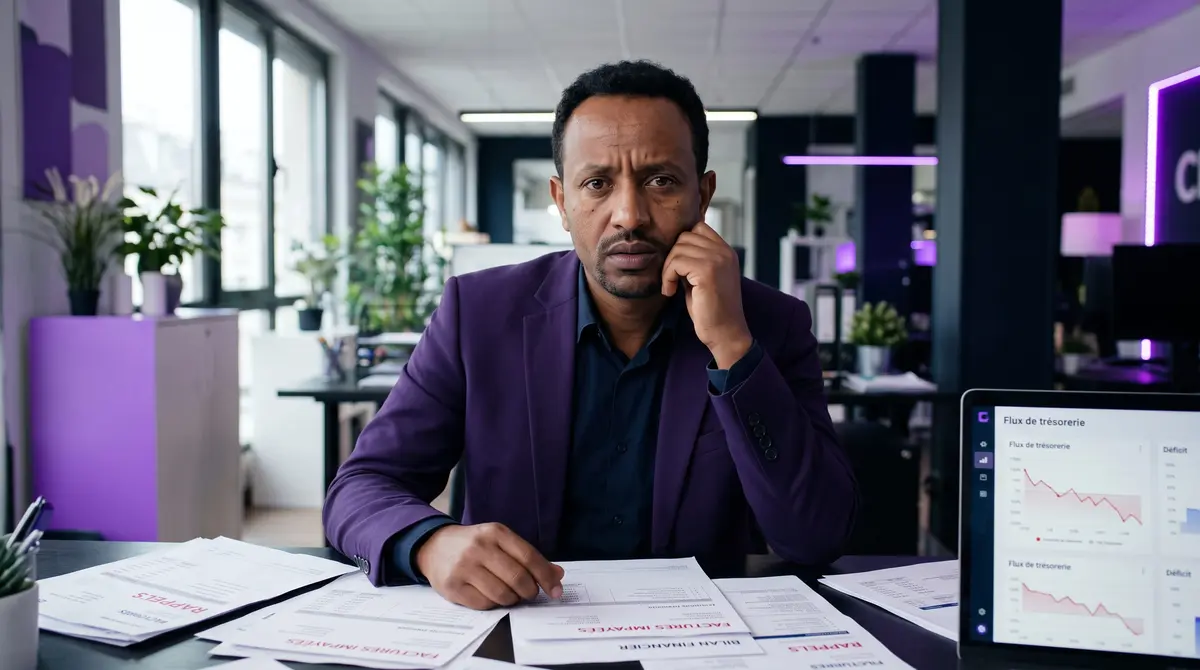
Une entreprise rentable peut tout de même rencontrer des tensions de trésorerie. La visibilité sur les échéances et les hypothèses de paiement permet de mieux anticiper ces situations.
La situation observée
Une PME de 45 salariés connaît des décalages réguliers entre encaissements clients, rémunérations et dépenses fournisseurs.
Le problème concret
Le dirigeant dispose de prévisions construites manuellement et peine à simuler l'effet d'un paiement retardé ou d'un nouveau contrat.
Comment l’aborder
Un tableau prévisionnel alimenté par la comptabilité et les échéanciers pourrait consolider plusieurs scénarios. Une couche d'analyse pourrait signaler les écarts entre prévisions et réalité.
Le responsable financier documente les hypothèses et valide les décisions; les prévisions ne sont pas des certitudes.
Ce qu’un test doit permettre de vérifier
Pour évaluer le bénéfice réel, il faudrait comparer la situation initiale et le fonctionnement après expérimentation à partir de ces indicateurs : précision des prévisions, découvert évité et temps de mise à jour.
Le volume de dossiers, la fréquence des situations concernées et les temps de traitement devraient être relevés avant de proposer un chiffrage. Aucun gain forfaitaire ne peut être déduit de la seule mise en place d’un outil.
Les données à examiner en priorité seraient : comptabilité, échéanciers, factures, trésorerie. Avant une mise en service, il serait nécessaire de vérifier la qualité des données, les possibilités de connexion et les règles de validation.
Un test sur un périmètre réduit permettrait de comparer plusieurs situations représentatives, de mesurer les corrections nécessaires et de déterminer si l’approche proposée apporte un bénéfice suffisant.
Le temps libéré ne correspond pas automatiquement à une économie financière. Le retour sur investissement doit tenir compte des coûts d’installation, d’utilisation, de contrôle, de maintenance et de la réaffectation effective du temps gagné.
Construire des prévisions de trésorerie explicables
Les prévisions doivent distinguer les encaissements attendus, les échéances contractuelles, la masse salariale, les taxes et les dépenses ponctuelles. Rapprochez ces données d'un historique de règlements fiable plutôt que d'utiliser uniquement les dates théoriques figurant sur les factures.
Prévoyez plusieurs scénarios : retard de paiement important, variation d'activité ou dépense non planifiée. Le modèle ne connaît pas nécessairement les négociations et événements récents ; la direction financière doit pouvoir corriger les hypothèses.
Les informations à distinguer dans une prévision
| Type d'information | Utilité pour la direction |
|---|---|
| Encaissements attendus | Identifier les sommes prévues et leur degré de certitude. |
| Décaissements à échéance | Prévoir salaires, fournisseurs, taxes et autres engagements. |
| Hypothèses incertaines | Séparer les flux probables des sommes simplement espérées. |
| Scénarios | Mesurer l'effet d'un paiement tardif ou d'une dépense avancée. |
Mesurer une amélioration de l’anticipation
Comparez les prévisions faites plusieurs semaines à l'avance aux flux réellement observés, sans attendre une situation de tension pour tester le système. Relevez les écarts par catégorie et les informations manquantes.
L'objectif est de donner du temps pour agir sur les encaissements ou les décaissements, et non de prédire un solde avec une précision illusoire. Le retour sur investissement peut également se mesurer par la baisse des urgences de financement.
Un exemple pour votre organisation
Le tableau de trésorerie doit indiquer si une entrée est certaine, probable ou simplement espérée. Cette distinction peut reposer sur une facture exigible, un engagement contractuel ou une prévision commerciale. Pour les dépenses, les rémunérations, loyers, achats récurrents et échéances exceptionnelles doivent être documentés. Présentez plusieurs scénarios plutôt qu'un seul chiffre précis. Une revue hebdomadaire permet d'ajuster les hypothèses et d'identifier les actions utiles, comme une relance client ou le report d'un achat non prioritaire.
Pour approfondir les conditions de réussite, consultez également les cas d’usage administratifs et financiers et la préparation des données pour l’IA.
Vos indicateurs financiers sont-ils assez fiables pour piloter votre activité ? Nous pouvons examiner ce cas à partir de votre organisation et de vos outils actuels. réservez un échange de 30 minutes.