Automatiser le contrôle des rapprochements bancaires
Une société de prestations de 28 personnes rapproche chaque semaine ses paiements entrants avec ses factures émises. Découvrez comment une solution adaptée pourrait répondre à cette situation.
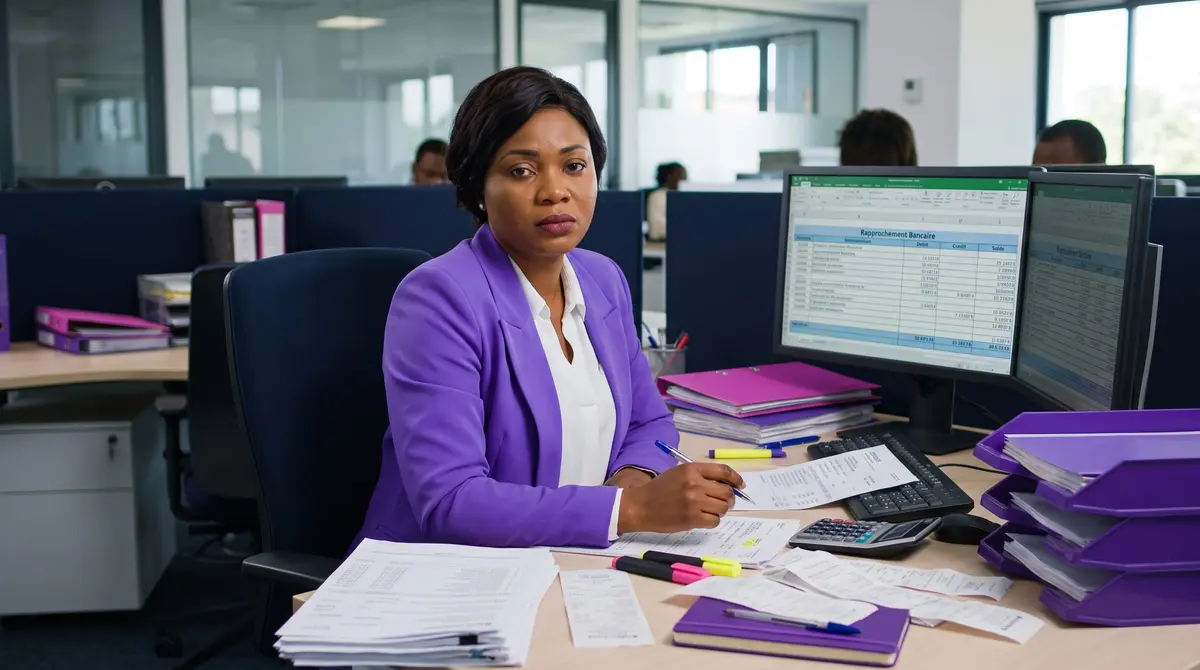
Les rapprochements comptables occupent du temps alors qu’une partie des correspondances suit des règles répétables. Un bon paramétrage peut apporter un gain plus sûr qu’un nouvel assistant IA.
Le point de départ
Une société de prestations de 28 personnes rapproche chaque semaine ses paiements entrants avec ses factures émises.
Ce qui bloque aujourd’hui
Les références de virements sont parfois incomplètes et les correspondances exigent des recherches dans les historiques clients.
Une piste à tester
Des règles de rapprochement et un outil de comptabilité adapté pourraient associer les règlements aux factures, puis proposer à la vérification les situations ambiguës.
Le comptable tranche les écarts et contrôle les soldes; les règles explicites sont préférées à une IA générative inutile.
Les critères de décision
Pour évaluer le bénéfice réel, il faudrait comparer la situation initiale et le fonctionnement après expérimentation à partir de ces indicateurs : taux de rapprochement sans intervention, heures consacrées et retards de lettrage.
Simulation illustrative : avec 250 opérations par mois et un temps de traitement passant hypothétiquement de 4 à 1 minutes, le temps libéré serait d’environ 12,5 heures mensuelles. Ces hypothèses ne constituent ni une prévision ni un résultat obtenu.
Les données à examiner en priorité seraient : factures, relevés, identifiants clients. Ce projet pourrait être exploré avec des outils déjà disponibles et un périmètre de test limité.
Le premier test pourrait commencer par un workflow limité à des règles stables, avec journal de suivi et reprise humaine des exceptions. Si le logiciel existant couvre déjà le besoin, aucun nouvel assistant IA n’est nécessaire.
Le temps libéré ne correspond pas automatiquement à une économie financière. Le retour sur investissement doit tenir compte des coûts d’installation, d’utilisation, de contrôle, de maintenance et de la réaffectation effective du temps gagné.
Fiabiliser les références entre paiements et factures
Le rapprochement nécessite des identifiants fiables : numéro de facture, montant, date, nom du payeur et référence bancaire. Des règlements groupés, des acomptes ou des libellés abrégés compliquent les correspondances. Les règles déterministes doivent être privilégiées lorsque les informations sont structurées.
Une correspondance seulement probable ne doit pas entraîner la clôture automatique d'une créance. Signalez les écarts de montant, les doublons et les opérations sans facture identifiable pour permettre une revue comptable.
Adapter le rapprochement au type de paiement
| Situation | Traitement à prévoir |
|---|---|
| Référence et montant cohérents | Proposer un rapprochement selon une règle vérifiable. |
| Règlement partiel | Identifier le solde et éviter une clôture prématurée. |
| Virement couvrant plusieurs factures | Répartir et justifier les correspondances proposées. |
| Référence ambiguë | Transmettre le dossier pour contrôle plutôt que forcer l'association. |
Évaluer le taux de rapprochement réellement fiable
Testez plusieurs relevés comportant des paiements standards, partiels et multiples. Mesurez la proportion de rapprochements validés sans correction, le temps consacré aux exceptions et les erreurs identifiées lors de la clôture.
La réduction du nombre de clics n'est pas une fin en soi. Le projet doit surtout améliorer la fiabilité des soldes et réduire les investigations manuelles en fin de mois.
Ce qu’un premier test devrait démontrer
Avant le pilote, constituez plusieurs exemples de règlements difficiles : versement couvrant trois factures, acompte avant facture finale, remboursement et référence bancaire tronquée. Demandez au système de distinguer les rapprochements certains des cas nécessitant une vérification. Une restitution utile explique les pièces et les montants retenus.
L'entreprise doit également décider comment corriger une association erronée et conserver cette correction pour les rapprochements suivants, sans déformer l'historique comptable. Une supervision mensuelle des rapprochements incertains permet d'identifier les libellés récurrents qui posent problème. Ces cas peuvent parfois être résolus par une règle supplémentaire, sans ajouter d'intelligence artificielle ni multiplier les étapes de validation.
Pour approfondir les conditions de réussite, consultez également les cas d’usage administratifs et financiers et le choix entre IA et automatisation.
Vos opérations administratives et financières pourraient-elles être simplifiées ? Un regard extérieur peut aider à départager les pistes utiles. réservez un échange de 30 minutes.